Catorce semestres de datos del BCU sobre los pagos electrónicos en Uruguay, y lo que ese cambio le hace al cierre mensual de las empresas que cobran. Artículo redactado por Lucas Ortiz (Desarrollador de Negocios de DaMap). Procesamos catorce semestres de los Reportes Informativos del Sistema de Pagos Minorista del Banco Central del Uruguay, de 2019 al segundo semestre de 2025, cruzados con el Censo 2023 del INE. La mayoría de esos informes son PDF escaneados sin texto extraíble: la extracción fue manual, semestre a semestre, con validación cruzada contra los totales publicados en cada informe. De ahí salieron cinco hallazgos. El quinto es el que le cambia el trabajo diario a cualquier equipo de administración del país, y es del que casi nadie está hablando.
1. El liderazgo del mix de pagos cambió de manos
La tarjeta de crédito pasó de 37,6% a 16,1% de las transacciones. Una caída de 21,5 puntos porcentuales, la mayor del período. No desapareció el consumo: se mudó. Las transferencias pasaron de 2,5% a 19,7% y el dinero electrónico de 9,7% a 15,1%. El débito se mantuvo estable en torno al 47%. 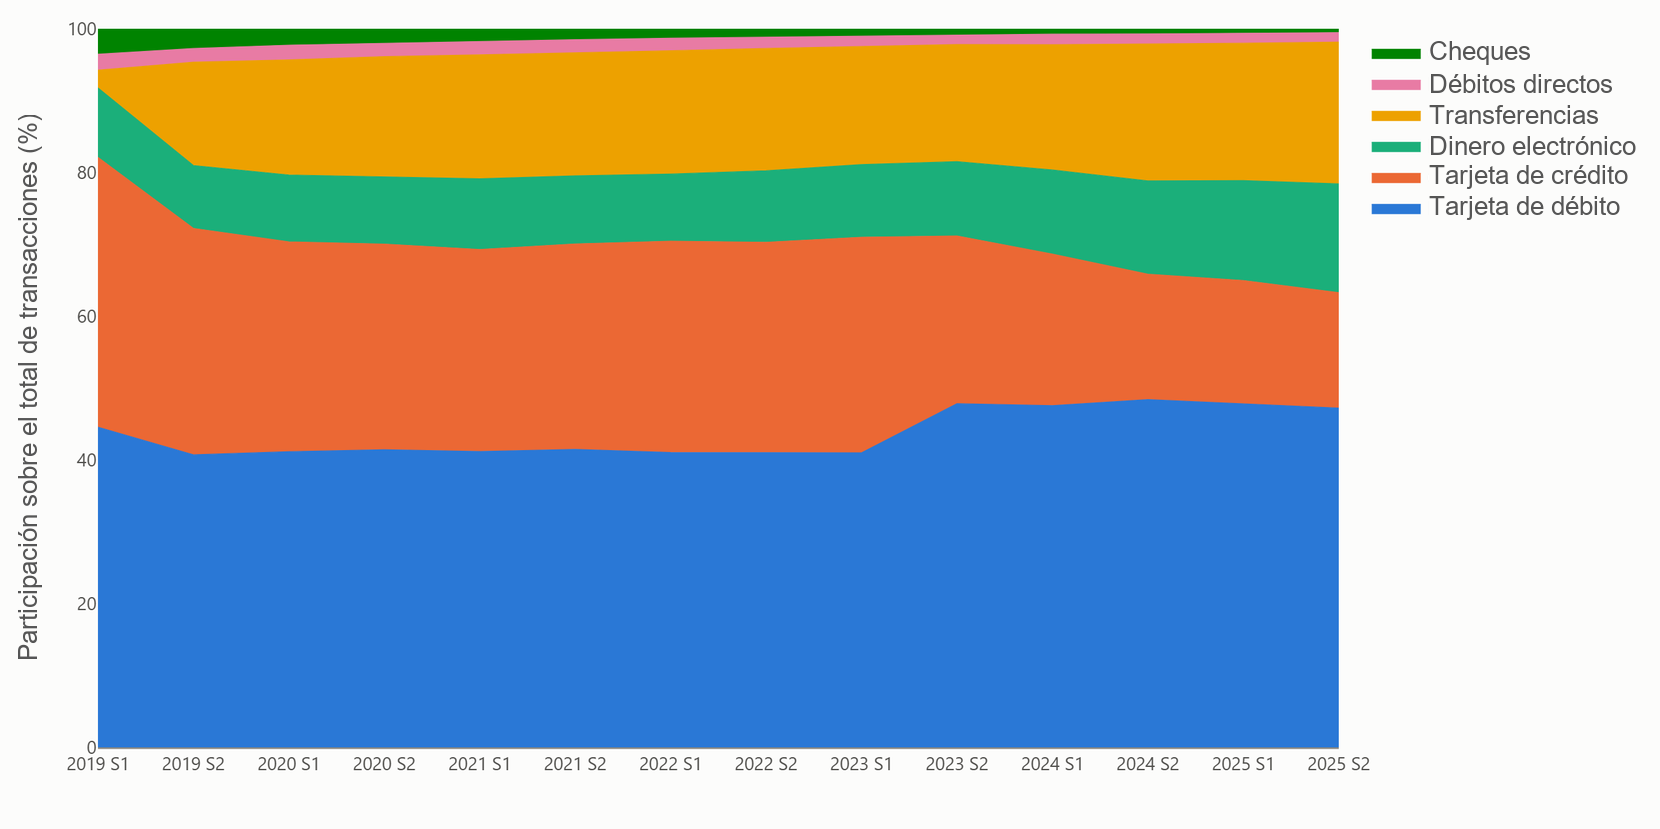 Mirá el sistema en 2019: débito y crédito juntos explicaban alrededor del 85% de las transacciones. Dos carriles dominantes y dos marginales. Mirá el sistema hoy: débito 47%, transferencias 19,7%, crédito 16,1%, dinero electrónico 15,1%. Un carril grande y tres de peso comparable. Guardá esa frase, porque es el centro de todo lo que sigue.
2. El sistema se digitalizó de verdad
El IPET —el índice que usa el BCU para medir qué porcentaje de los montos operados ya se gestiona por medios electrónicos frente a efectivo y cheques— pasó de 46% a 80% entre 2019 y 2025. No es una tendencia incipiente. Es la estructura del mercado. 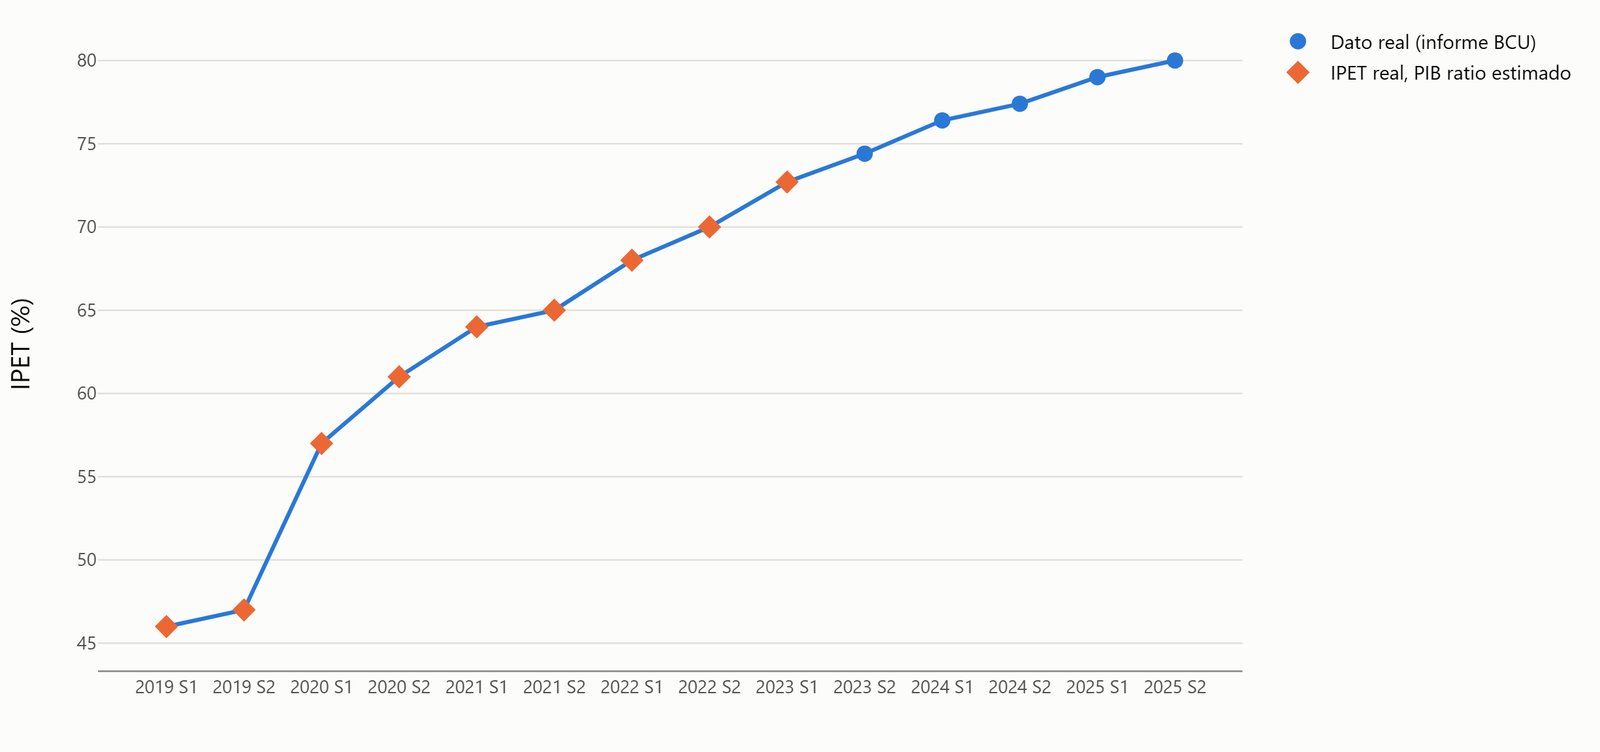
Nota sobre esta serie. El 80% de 2025 es dato publicado por el BCU. Los valores del tramo 2019–2023 S1 son una reconstrucción propia a partir del ratio contra PIB, porque el índice no aparece informado de forma homogénea en todos los semestres. La dirección y la magnitud del salto son sólidas; el valor puntual de 2019 es estimado, no informado.
3. La infraestructura creció más rápido que su uso
Los POS instalados aumentaron 114% en el período. Las transacciones por terminal crecieron mucho menos. El mismo patrón aparece en cajeros automáticos: la inversión en capacidad va por delante de la demanda real. 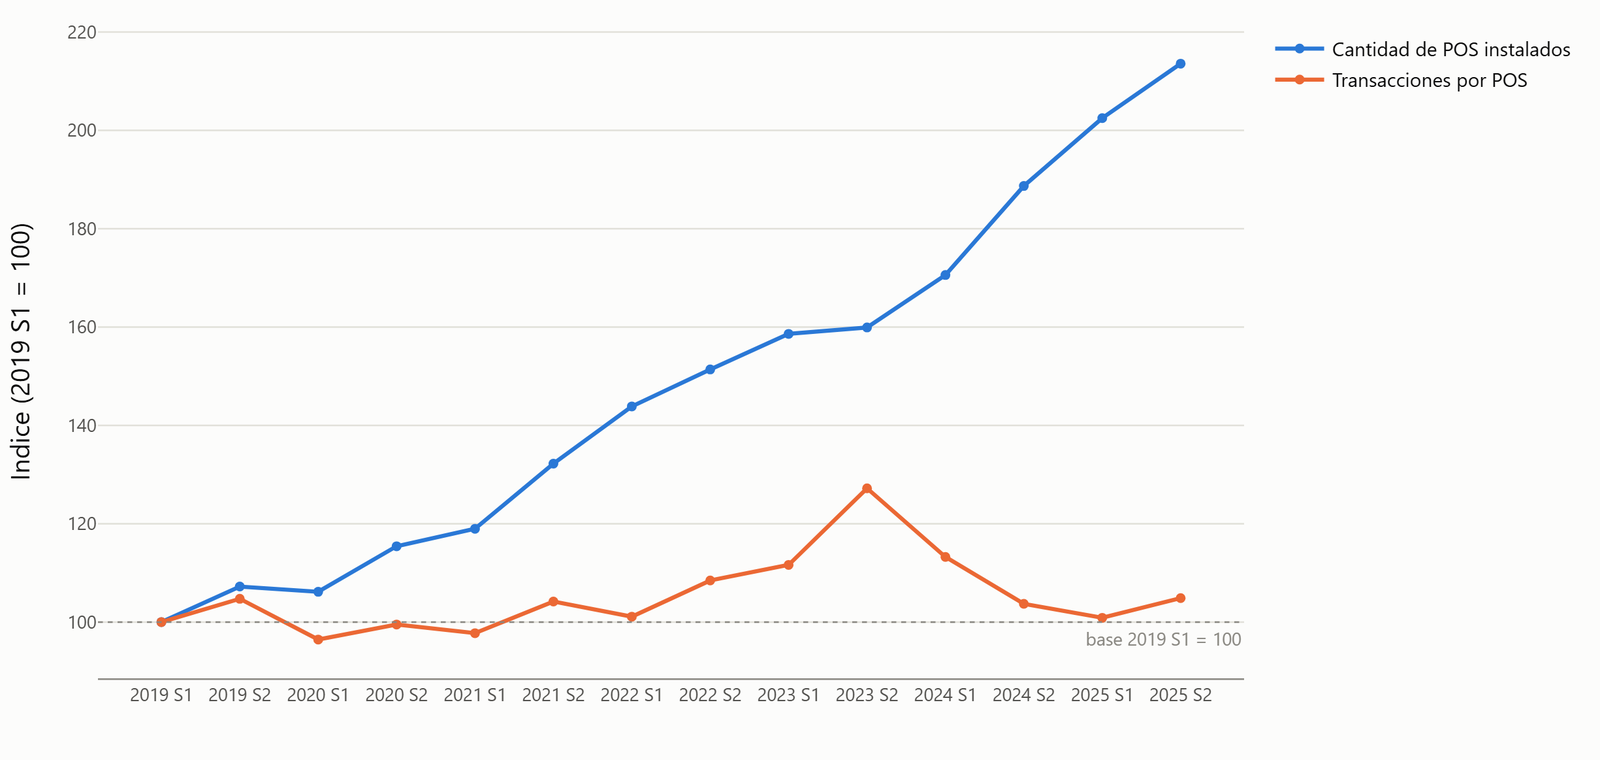
4. Hay más tarjetas de débito que personas habilitadas para tenerlas
Uruguay tiene 3,36 millones de tarjetas de débito emitidas contra 2.853.273 personas de 15 años o más (Censo 2023 del INE). Ratio: 1,18 tarjetas por persona elegible. 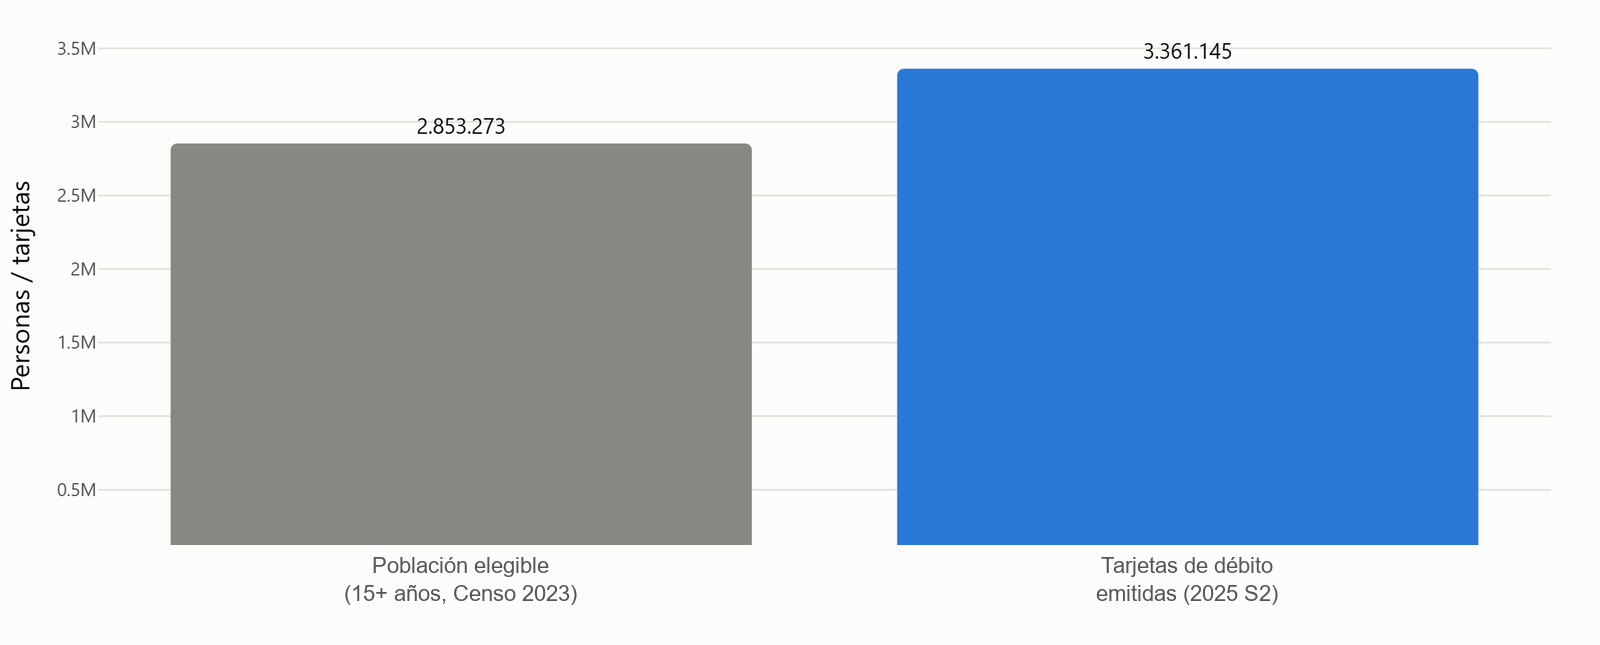
Sobre el denominador. La edad mínima real para tener tarjeta de débito es 14 años —la cuenta y tarjeta MI BROU del Banco República es para 14 a 29—, pero el INE publica sus tramos a partir de los 15, así que ese es el corte verificable. Incluir a los de 14 años sumaría unas 43.000 personas y el ratio bajaría a alrededor de 1,16. La conclusión no cambia: hay más tarjetas emitidas que personas habilitadas para tenerlas.
Lo más probable es que buena parte de la población tenga más de una tarjeta, en más de un banco. Lo que esta fuente no permite validar es por qué: el BCU no publica cuántas personas distintas tienen tarjeta, ni qué combinación de costos, beneficios o convenios de nómina lo explica.
5. El uso de pagos electrónicos en Uruguay se multiplicó por 2,4
Unos 29 pagos electrónicos por persona por mes en 2025, contra 12 en 2019. Es un promedio poblacional: no hay datos públicos de uso por edad en Uruguay. 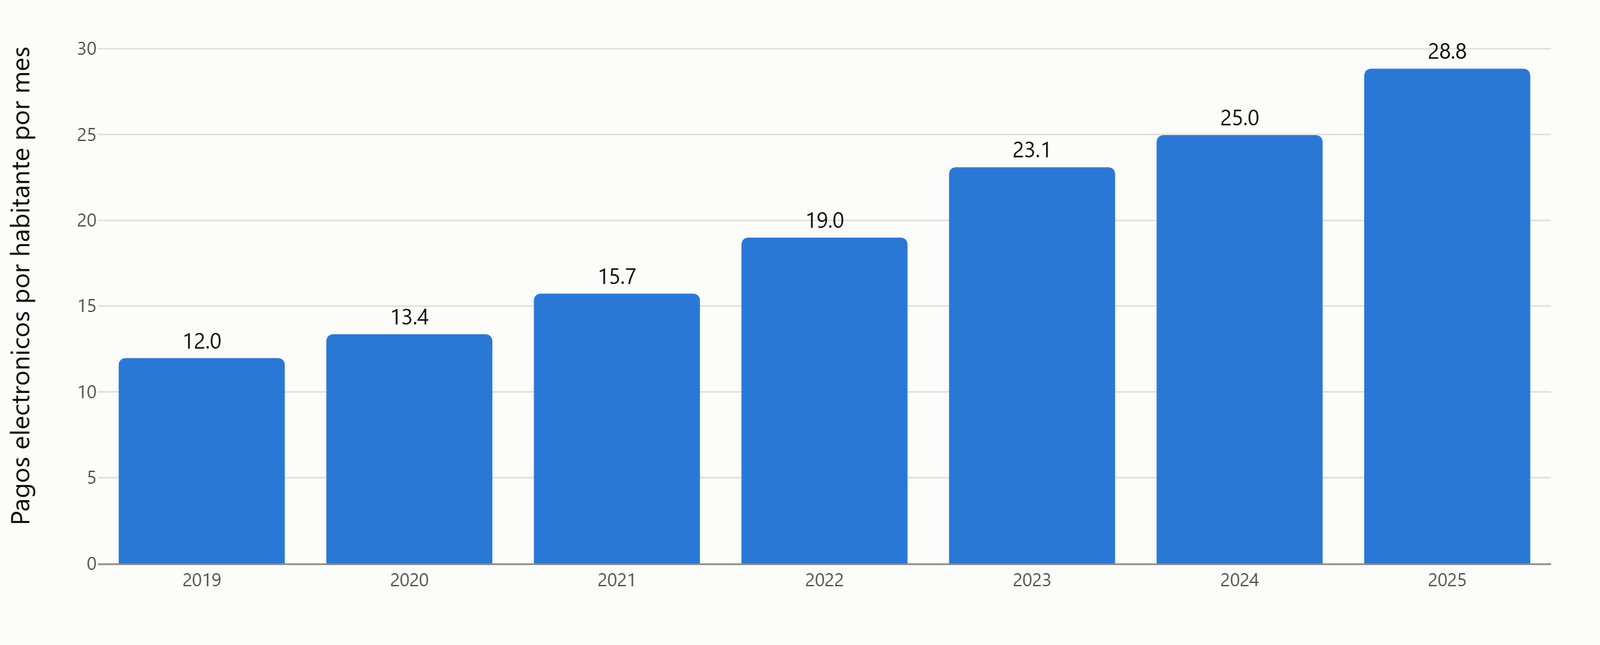
La lectura del conjunto
Si ya hay más tarjetas que personas elegibles y la infraestructura crece más rápido que las transacciones por terminal, entonces el cuello de botella de la digitalización uruguaya ya no es el acceso. Es el hábito de uso. Esa es la conclusión para quien diseña política pública o estrategia de adquirencia. Pero hay una segunda lectura, y es la que le toca a la empresa que cobra.
Lo que este gráfico significa en tu cierre mensual
Volvamos al hallazgo 1. En 2019, una empresa uruguaya cobraba, en la práctica, contra dos carriles relevantes. Hoy cobra contra cuatro de peso comparable. Y cada carril trae lo suyo:
- Un archivo de liquidación propio, con su formato y su estructura.
- Un calendario propio. El crédito acredita distinto que el débito, la transferencia impacta distinto que el dinero electrónico.
- Un esquema de comisiones propio, con su retención y su plazo.
- Una ventana de corte propia, que casi nunca coincide con el cierre contable.
Acá está el problema que el gráfico no muestra y el equipo de administración sí sufre: el trabajo de conciliar no crece igual que la cantidad de carriles. Crece con la cantidad de cruces. Pasar de dos medios a cuatro no duplica el trabajo. Multiplica los puntos donde el dato financiero y el operativo pueden separarse: más archivos que no hablan el mismo idioma, más fechas que no cierran entre sí, más comisiones que explican diferencias que a simple vista parecen faltantes. Sumale el hallazgo 3. Un 114% más de POS instalados significa más terminales liquidando, más líneas en cada archivo, más granularidad para cruzar. La red creció; el equipo que la concilia, casi siempre, es el mismo de antes. Y sumale el hallazgo 5. Si cada persona hace 29 pagos electrónicos por mes en vez de 12, el volumen de líneas que atraviesa tu conciliación se multiplicó por algo parecido, sin que nadie lo haya decidido. La misma digitalización que te mejoró las ventas es la que te rompió el cierre. No es una falla de tu equipo: es que el proceso fue diseñado para un mercado que ya no existe.
Por qué esto no se arregla con más planillas
El patrón que vemos en las empresas que llegan a DaMap es siempre parecido: una planilla que empezó siendo prolija, que fue creciendo con cada medio de pago nuevo, y que hoy solo entiende la persona que la armó. No es un proceso; es tradición oral. Y un proceso manual no falla haciendo ruido. Falla en silencio: las discrepancias se acumulan durante todo el período y aparecen al final, cuando el equipo ya está en modo cierre y no hay margen para investigar con calma. Lo que hacemos en DaMap es cruzar automáticamente lo que hoy se cruza a mano: el archivo de gestión o contable contra las liquidaciones de cada procesador, contra los movimientos de cada banco, contra los cobros por transferencia y por billetera. Con reglas de matching que contemplan comisiones, retenciones y desfasajes de fecha, en lugar de exigir que todo coincida al peso. Un ejemplo real, sin nombrar al cliente: una distribuidora de alimentos que maneja alrededor de 5.000 facturas por mes contra un volumen similar de líneas bancarias llegó a 98-99% de conciliación sin intervención manual. Antes, la conciliación de fondo contra el banco le llevaba entre 3 y 5 días, y se complicaba especialmente con grandes superficies por condiciones comerciales y resguardos. No cambió de gente. Cambió cuándo y cómo se cruzan los datos.
La pregunta para tu operación
Si cobrás por cuatro carriles distintos y cerrás el mes con las mismas herramientas con las que cobrabas por dos, la brecha no la ves en un informe. La ves en los primeros días de cada mes, en las horas de tu equipo. La pregunta concreta: ¿cuántos días de tu cierre se van en explicar diferencias que nacieron en la ventana de corte de un medio de pago? Si la respuesta es «más de uno», tenemos algo para mostrarte. Escribinos a contacto@damap.tech y lo vemos con tus propios archivos. Sin formulario y sin demo enlatada: te mostramos cómo quedaría tu conciliación con tus medios de pago reales.
Metodología y fuentes
Reportes Informativos del Sistema de Pagos Minorista, Banco Central del Uruguay (14 semestres, 2019–2025). Censo 2023, Instituto Nacional de Estadística, para población. BROU para la edad mínima de acceso a tarjeta de débito. Los datos del BCU fueron extraídos y verificados manualmente de los PDF oficiales —la mayoría son escaneos sin texto seleccionable— con validación cruzada contra los totales publicados en cada informe. Análisis en Python (pandas, Plotly). Glosario: IPET: Índice de Pagos Electrónicos vs. Tradicionales. POS: terminal punto de venta. ATM: cajero automático. p.p.: puntos porcentuales (la diferencia entre dos porcentajes, no un porcentaje de cambio).
Author

Lucas Ortiz es analista de datos con formación en ingeniería en sistemas. Su pasión por los pagos electrónicos surge de su experiencia en el mundo de las empresas adquirentes de pagos. Es desarrollador de negocios de DaMap, con enfoque en el análisis y la inteligencia comercial y de producto.